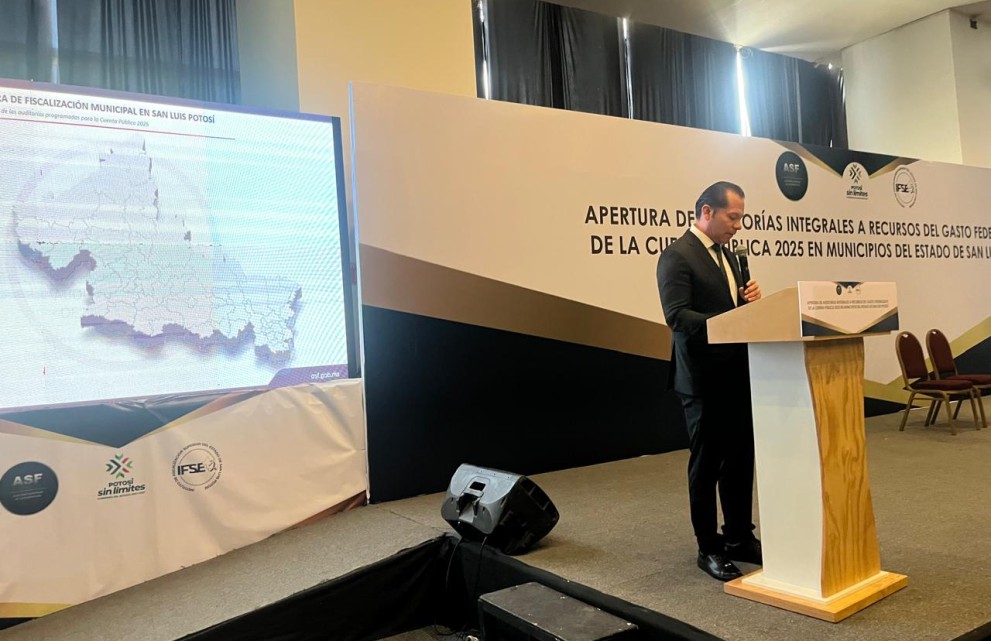
Tras iniciar las Auditorías Integrales al Recurso del Gasto Federalizado de la Cuenta Pública 2025 en los 59 municipios de San Luis Potosí, la Auditoría Superior de la Federación (ASF) detectó como primeros hallazgos el presunto uso de empresas factureras, licitaciones simuladas, desvío de recursos de los ramos 28 y 33 para el pago de nómina y la omisión de un ayuntamiento de entregar la información requerida, informó el titular de Auditorías Especiales a Municipios, Juan Roberto Castillo Cruz.
Las revelaciones fueron realizadas durante una reunión con tesoreros y autoridades municipales, encabezada por el auditor especial Aureliano Hernández Palacios Cardel y el gobernador del estado, José Ricardo Gallardo Cardona.
Castillo Cruz explicó que, mediante el cruce de información con el Servicio de Administración Tributaria (SAT), la Secretaría de Economía y la Unidad de Inteligencia Financiera (UIF), la ASF ha identificado Empresas que Facturan Operaciones Simuladas (EFOS).
"También hemos identificado casos de empresas que simulan procesos de invitaciones restringidas a por lo menos tres proveedores. Hemos detectado que en esos concursos al menos dos empresas comparten el mismo socio, accionista o representante legal, por lo que no existe una competencia real. Casos así ya los hemos identificado de manera automatizada", señaló.
Agregó que algunas de estas empresas ya habían sido sancionadas anteriormente por la Secretaría Anticorrupción debido a irregularidades en contratos con municipios. Asimismo, indicó que también detectaron empresas de reciente creación y servidores públicos que laboran simultáneamente en dos o más ayuntamientos, situaciones que formarán parte de las auditorías.
El funcionario federal advirtió además sobre el uso indebido de recursos federales para gasto corriente.
"En algunos municipios identificamos que el 100 por ciento de las participaciones del Ramo 28 se destinó al Capítulo 1000 para cubrir el pago de nómina. En esos casos realizamos un análisis con el apoyo de nuestra Unidad de Inteligencia para determinar si existe alguna irregularidad en el ejercicio de los recursos", explicó.
En materia de contratación pública, señaló que numerosas observaciones derivan de que los municipios cargaron documentación incompleta en las plataformas oficiales, sin firmas de funcionarios o contratistas, ni información sobre anticipos o fianzas, por lo que esos documentos se consideran legalmente como no presentados.
Añadió que, durante la etapa de comprobación de obras, bienes y servicios contratados, la falta de evidencia sobre su ejecución o entrega dará lugar a pliegos de observaciones por no justificar el gasto ejercido.
Castillo Cruz informó que el municipio de Tampacán, en la Huasteca potosina, será auditado al 100 por ciento debido a que no entregó en tiempo y forma sus informes preliminares sobre el ejercicio de los recursos de los ramos 28 y 33, correspondientes al Fortamun y al Faismun.
Precisó que los otros 58 municipios sí presentaron la información requerida, aunque en varios casos se detectó un faltante aproximado del 10 por ciento de la documentación solicitada, lo que permitió a la ASF focalizar las revisiones en contratos de obra pública, adquisiciones, programas sociales y otros convenios con mayores riesgos de irregularidades.